Zavedení systému obchodování s emisními povolenkami ETS2 má stále několik otazníků
Přehrát audio verzi
Zavedení systému obchodování s emisními povolenkami ETS2 má stále několik otazníků
00:00
00:00
1x
- 0.25x
- 0.5x
- 0.75x
- 1x
- 1.25x
- 1.5x
- 2x
Při zahájení aukcí na emisní povolenky ETS2 v roce 2027 nelze očekávat přebytek povolenek. Způsob jejich dodatečného uvolňování zatím není daný, protože novela není zveřejněna v Úředním věstníku a chybí datum účinnosti.
Úvod
Nechci zde rozebírat detaily o emisních povolenkách pro budovy a dopravu, všeobecně známé jako EU ETS2. O těch se již napsalo dost a předpokládám, že čtenáři TZB-info se v problematice orientují. Chci jen okomentovat změnu systému ETS2, kterou Evropský parlament přijal 15. září 2026 a Rada EU ji formálně schválila 9. října 2026[1].
Proč 45 eur za tunu CO2 není cenový strop
Ještě, než začnu, potřebuji uvést na pravou míru jeden obecně přejímaný omyl. Pokud se hovoří o cenovém stropu 45 eur za jednu povolenku (právo vypustit 1 tunu fosilního CO2), nejedná se ve skutečnosti o 45 eur, a už vůbec se nejedná o cenový strop. Cena 45 eur je základ vycházející ze stavu v roce 2020. Pro konkrétní rok obchodování na burze se oproti „základu“ navyšuje o kumulovanou inflaci, což by například pro rok 2027 mělo představovat řádově 58 eur (pro odhad kumulované inflace 2020–2026 je 30 %). V dalším textu budu tedy raději používat neoficiální pojem 45+. A nikde ve Směrnici se nehovoří o cenovém stropu. Je to pouze hranice, při které se spouští jakési obranné mechanismy, které mají omezit možnost dlouhodobého pohybu cen nad hranicí 45+, ale rozhodně nemají sílu tomu za všech okolností zabránit.
Změna ve fungování „skladu povolenek“
Oproti původnímu návrhu Směrnice Evropského parlamentu a Rady (EU) 2023/959 (dále jen Směrnice), která ETS 2 do EU legislativy zavedla [2], došlo poslední schválenou úpravou ke změně mechanismu tzv. rezervy tržní stability (MSR). Market Stability Reserve je jakýmsi skladem povolenek. Trh s povolenkami je umělý trh, probíhající na burze, kde celkové maximální množství povolenek uvolněných pro obchodování na daný rok určí Komise. Jenže reálná poptávka může kolísat podle vývoje zimy, ceny plynu, výkonu ekonomiky. Kdyby se nic nedělalo, cena by byla nestabilní. MSR by měl proto pro stabilizaci trhu primárně zajišťovat dvě základní funkce:
- „Nasávat“ přebytek povolenek v případě, kdy je jich v oběhu víc, než trh potřebuje. V tomto případě se část aukcí neprodá a přesune se do rezervy ve „skladu“. Nabídka klesne, cena by se měla teoreticky stabilizovat.
- Uvolňovat povolenky na trh při jejich nedostatku. Kdyby bylo povolenek málo nebo by jejich cena prudce rostla, aktivuje MSR jakýsi obranný mechanismus, který by měl zamezit nárůstu ceny nad 45+.
V původním znění Směrnice byly stanoveny 3 stupně tohoto mechanismu:
- Pokud by byla průměrná aukční cena nad 45+ po 2 po sobě jdoucí měsíce, uvolní se 20 mil. povolenek, maximálně však 40 mil. ročně
- Pokud by průměrná cena po více než tři 3 měsíce byla 1,5× vyšší než průměr předchozích 6 měsíců, uvolní se 50 mil. (platí pro roky 2027 a 2028)
- Pokud by průměrná cena po více než 3 měsíce byla 3× vyšší než průměr předchozích 6 měsíců, uvolní se 150 mil.
A právě posledně přijatá změna, definitivně schválená Radou EU 9. října, se týká toho prvního stupně „obrany“, kdy se původních 20 mil. uvolněných povolenek navyšuje na 40 mil., což se může opakovat pouze 2krát ročně (tedy max. 80 mil. povolenek za rok).
Slabinou jsou spekulanti?
Jako zásadní slabinu většina kritiků navrženého systému obchodování považuje skutečnost, že se s povolenkami obchoduje na burze, a také to, že se obchodování na burze mohou účastnit i subjekty, které povolenky nakupují pouze jako investici, nikoliv subjekty, které obchodují s fosilními palivy. Cena vznikající na burze tak může reagovat nejen na reálnou potřebu povolenek, ale také na očekávání trhu a investiční aktivitu finančních hráčů. Pro podniky, které musí náklady na povolenky promítat do svých cen, je přitom stabilita a předvídatelnost nákladů zásadní. Podnikatelé tak budou muset plánovat ceny a investice v prostředí, v němž nebudou mít budoucí náklady na emisní povolenky plně pod kontrolou.
Významnými investory jsou na burze velké finanční domy, které „větří“ vysoké zisky, protože se předpokládá neustálý růst cen povolenek, tak jak to se to děje v již probíhajícím systému ETS1 pro velké znečišťovatele. Tam stoupla cena z 25 eur v roce 2020 na současných cca 75 eur. Další nárůsty se navíc dají očekávat v důsledku neustálého snižování počtu uvolňovaných povolenek na trh.
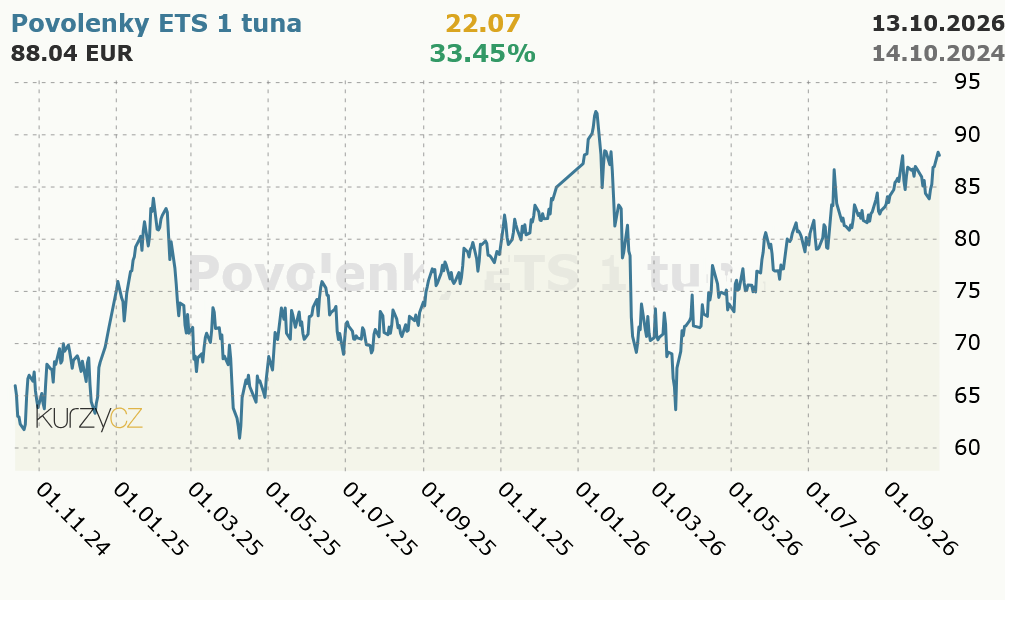
Obr. Cena nejbližšího prosincového future kontraktu na burze EEX. Jedna povolenka v systému ETS1 umožňuje vypustit 1 tunu CO2, resp. ekvivalentní množství N2O nebo PFCs. Graf zachycuje 2 roky vývoje. (Zdroj: Kurzy.cz)
Podle oficiální zprávy evropského regulátora ESMA z července 2026 [3] kupuje 90 % všech povolenek v aukcích v systému ETS1 jen 10 největších hráčů, 77 % povolenek kupují subjekty bez emisní povinnosti, z toho 46 % čistě finanční sektor, především finanční domy a jejich penzijní fondy. Zkušenost s ETS1 tedy ukazuje, že primární aukce mohou být výrazně koncentrované a že významnou roli v nich hrají i subjekty bez přímé emisní povinnosti. Zda bude podobná struktura trhu platit také pro ETS2, ukáže až jeho vlastní vývoj, ale dá se to předpokládat.
Start v lednu 2027
Ceny povolenek pro vytápění budov a dopravu se do konečných cen fosilních paliv mohou začít promítat prakticky již nyní. Protože subjekty, které je budou potřebovat, se na aukce musí začít připravovat a zajišťovat si k tomu potřebné administrativní a finanční zázemí. Aukce povolenek začnou již v lednu 2027, aby se jimi mohli dotčené subjekty „předzásobit“. Podle aukčního kalendáře EEX (European Energy Exchange) pro rok 2027 [4] se předběžně počítá s tím, že do aukcí bude uvolněno 293 milionů povolenek, ovšem skutečný počet uvolněných povolenek se může ještě změnit.
Rada EU 9. října 2026 potvrdila zvýšení cenové pojistky z 20 na 40 milionů povolenek, ale zároveň uvádí, že upravená pravidla MSR mají být plně funkční včas pro spuštění ETS2 v roce 2028.
Zahájení aukcí v lednu 2027 samo o sobě neznamená, že všechny mechanismy MSR2 budou od tohoto dne provozuschopné, protože politické schválení novely ještě není totéž jako její zveřejnění v Úředním věstníku a nabytí účinnosti. Z dostupných podkladů tedy není zřejmé, zda bude mechanismus zcela funkční již při zahájení obchodování s povolenkami 18. ledna 2027. Takže to, jakým směrem se vydá cena povolenek v roce 2027 je zatím ve hvězdách.
Již nyní futures ETS2 za 70 eur
Již nyní se na burzách EEX v Lipsku a ICE Endex v Londýně obchodují futures kontrakty na povolenky ETS2 s dodáním v pozdější době. Futures ETS2 je termínovaný kontrakt, kdy se dnes na burze dohodne cena povolenky, která bude dodána až v budoucnu (např. prosinec 2027 či duben 2028). A cena futures ETS2 se pohybuje v současnosti okolo hranice 70 eur za tunu, tedy vysoko nad deklarovanou hranicí 45+ eur, což může předznamenávat budoucí vývoj cen i při ostrém obchodování v roce 2028, i když objemy futures jsou prozatím zanedbatelné – v řádu tisíců povolenek týdně.
Je ještě šance na odložení?
Ano, ale malá. Původní start byl plánován na rok 2027. Podle čl. 30k Směrnice mohl být odložen do roku 2028, pokud by průměrná cena plynu TTF za 6 měsíců do 30. 6. 2026 byla vyšší než v únoru/březnu 2022, nebo cena ropy Brent více než dvojnásobná. Tento mechanismus byl aktivován nikoliv na základě růstu ceny plynu či nafty, ale politickou dohodou Rady a Parlamentu v březnu 2026. Nově platí, že ostrý start, tedy započítávání do konečné ceny fosilních paliv, začne 1. 1. 2028, aukce začnou o rok dříve od 18. ledna 2027.
Podle posledních informací není plánována žádná další revize ETS2 před rokem 2028. Další odklad, popřípadě zásadní změny by vyžadovalo otevření Směrnice, ovšem Komise trvá na tom, že legislativa je přijata a v platnosti a další revizi naplánuje. Reálnější je tedy snad jen debata o jejím změkčení, tedy například dočasném vyjmutí rezidenčních budov ze systému.
Dopady na vytápění domácností
Dle výše popsaného se tedy mírně kosmeticky upravil mechanismus případné obrany před prudkým nárůstem cen povolenek nad magickou hranici 45+. Ovšem nijak to nezmírní předpokládaný dopad na běžné domácnosti, především ty, které pro své vytápění stále využívají fosilní paliva. Zvýšení nákladů je závislé na ceně emisní povolenky, ale také na vývoji kurzu koruny vůči euru. Při stávajícím kurzu a předpokládané ceně povolenky 60 euro, by si domácnost vytápěná plynem připlatila oproti stávající ceně řádově 3,5 tisíce Kč za 1 000 m3 spotřebovaného plynu, domácnost topící uhlím řádově 3 tis. Kč za tunu spotřebovaného hnědého uhlí. Výpočty naleznete v našich kalkulátorech.
„Doplněk redaktora, Josef Hodboď“
O německých zkušenostech s aukcemi na emisní povolenky aplikovaných i na domácnosti podrobně píše Richard Richtermoc v článku Aukční fáze německého systému nEHS v celé šíři ukázala významná rizika EU ETS 2. Za závažné lze v souvislosti se systémem EU ETS2 považovat i to, že samotná cena povolenky, která vyjde z aukce, ještě není konečným nákladem, který zvýší cenu dotčených paliv. Připočíst je nutné nejen daňovou zátěž, jak je například zahrnuto i do kalkulátorů na TZB-info, ale i zvýšené administrativní náklady a náklady na financování nákupu povolenek.
Cena peněz roste s inflací a tak i blokování potřebné finanční částky na povolenky není zadarmo. Není ojedinělé, že si firmy aktuálně půjčují s roční úrokovou sazbou okolo 5 % až 6 %. Vliv může mít i kurz CZK/EUR.
Pokud by si někdo chtěl vsadit na růst ceny povolenek a tím eliminovat jejich dopad na jeho náklady, tak u některých brokerů tato možnost existuje v rámci systému EU ETS, tedy ETS1. Ale toto není cesta pro každého. Pro povolenky v systému ETS2 je omezena.
Zdroje
- https://www.consilium.europa.eu/en/press/press-releases/2026/10/09/ets2-council-signs-off-on-rules-strengthening-the-market-stability-reserve/
- https://eur-lex.europa.eu/legal-content/cs/ALL/?uri=CELEX:32023L0959
- https://empresaclima.org/wp-content/uploads/2026/07/05-Informe-Mercado-de-carbono_UE-1.pdf
- https://www.eex.com/en/trading-resources/trading-information/calendar#5401
- https://vytapeni.tzb-info.cz/vytapime-plynem/28938-jak-velke-zdrazeni-vytapeni-plynem-ci-uhlim-prinesou-emisni-povolenky-jednoduchy-vypocet
- https://vytapeni.tzb-info.cz/29111-emisni-povolenky-pro-domacnosti-v-souvislostech-aneb-co-o-nich-asi-nevite
- https://vytapeni.tzb-info.cz/vytapime-plynem/28938-jak-velke-zdrazeni-vytapeni-plynem-ci-uhlim-prinesou-emisni-povolenky-jednoduchy-vypocet
- https://www.tzb-info.cz/ceny-paliv-a-energii/30340-aukcni-faze-nemeckeho-systemu-nehs-v-cele-siri-ukazala-vyznamna-rizika-eu-ets-2